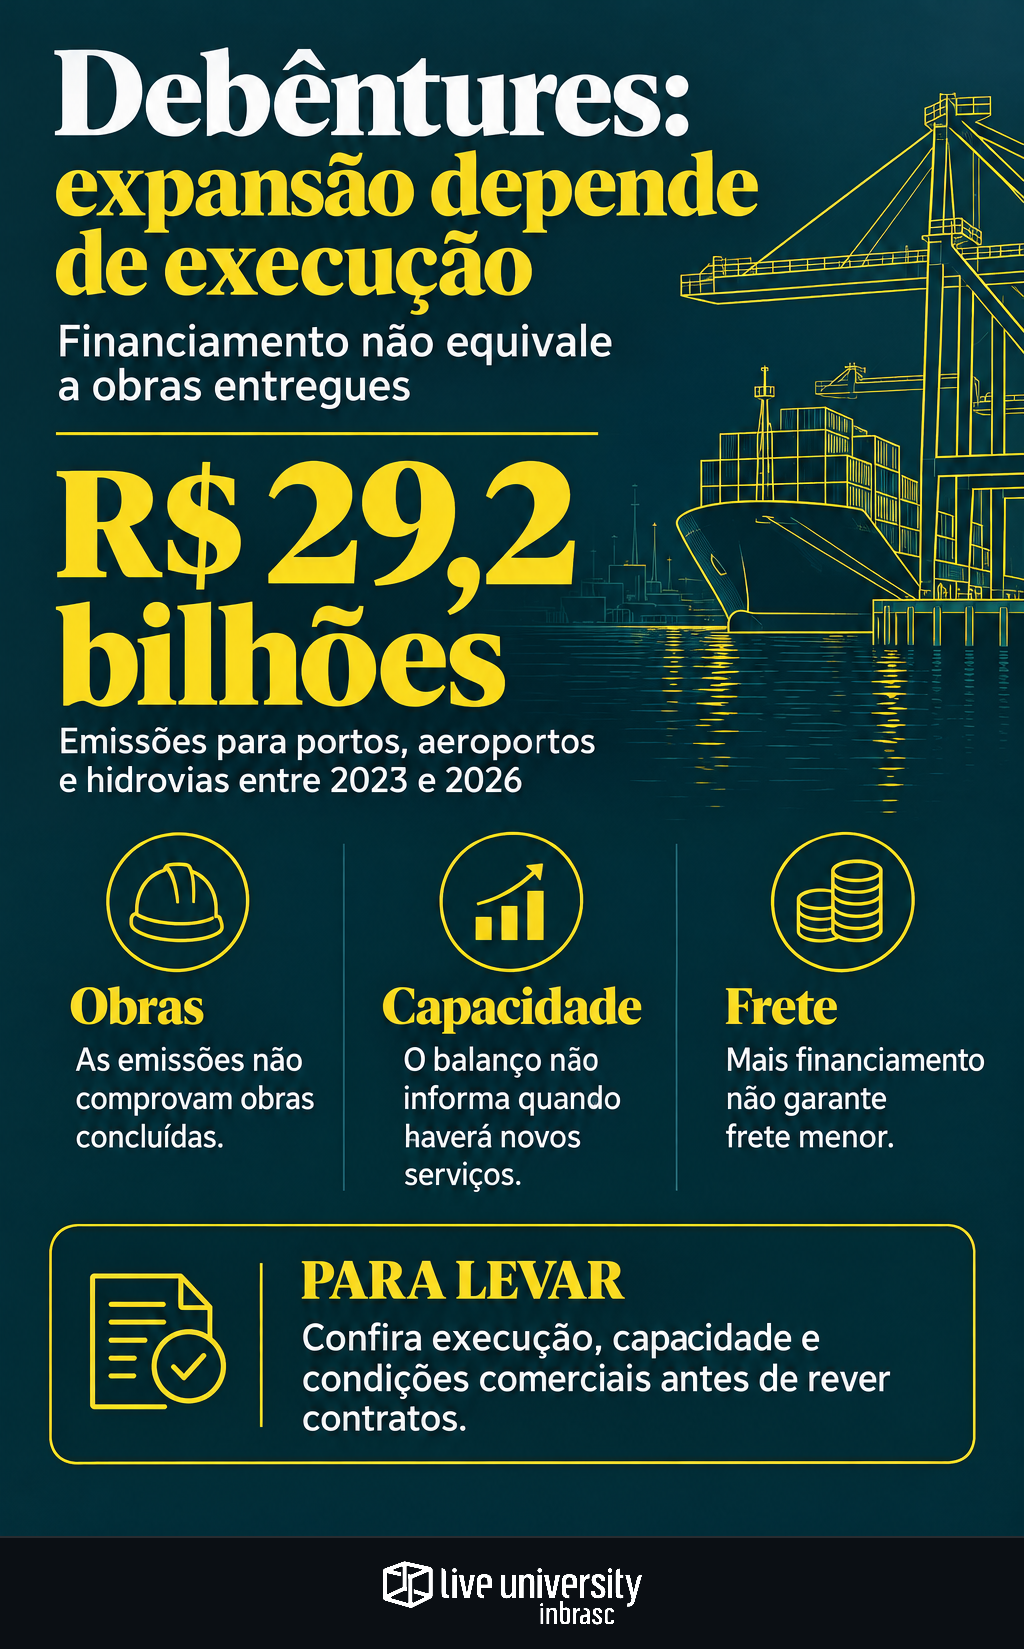
As emissões de debêntures destinadas a portos, aeroportos e hidrovias somaram R$ 29,2 bilhões entre 2023 e 2026, em um conjunto de 47 empreendimentos enquadrados para utilizar o instrumento. O financiamento amplia as possibilidades de investimento, mas o balanço não informa quando haverá capacidade adicional para os embarcadores. Emissão de dívida, desembolso e infraestrutura em operação são etapas diferentes.
Os números integram um levantamento do Ministério de Portos e Aeroportos (MPor), divulgado em 29 de outubro, conforme o balanço disponibilizado sobre o financiamento dos projetos. Somente em outubro, foram registradas emissões de R$ 8,436 bilhões relacionadas a 18 projetos, aproximadamente 29% do total informado para o período.
Para quem contrata transporte ou planeja estoques, a pergunta é outra: quais investimentos podem alterar sua rota, em que estágio estão e quando estarão disponíveis? O levantamento agregado ainda não permite responder por empreendimento.
O que os R$ 29,2 bilhões representam
Debêntures são títulos de dívida usados por empresas para obter recursos no mercado de capitais. A empresa assume compromissos de pagamento nas condições da emissão. O Ministério dos Transportes descreve o instrumento como uma forma de captação para financiar projetos.
Em infraestrutura, esse financiamento pode apoiar investimentos elevados, cujo retorno ocorre ao longo de vários anos. Não deve, porém, ser confundido com obra concluída ou serviço já disponível.
O balanço reúne três indicadores que precisam ser lidos separadamente:
| Indicador | Informação divulgada | Limite da interpretação |
|---|---|---|
| Emissões de debêntures | R$ 29,2 bilhões entre 2023 e 2026 | Não comprova aplicação integral nas obras nem conclusão física |
| Empreendimentos enquadrados | 47 projetos | Não informa a etapa de execução de cada um |
| Investimentos desembolsados | R$ 47,5 bilhões | Não identifica a parcela financiada exclusivamente por debêntures |
Os R$ 47,5 bilhões não devem ser somados aos R$ 29,2 bilhões como se fossem recursos adicionais independentes. Os projetos podem combinar fontes de financiamento, e o material não detalha a contribuição de cada uma.
Também é necessário preservar a terminologia: o número divulgado é de emissões. Sem informações sobre integralização, ingresso dos recursos e aplicação por empreendimento, não cabe tratá-lo como comprovação de dinheiro integralmente recebido e convertido em obras.
Quais projetos aparecem e quais continuam sem identificação
O levantamento não apresenta a relação dos 47 empreendimentos nem discrimina os valores por segmento. Portanto, não é possível apontar quanto corresponde a terminais portuários, aeroportos ou hidrovias, nem identificar a concentração regional das emissões.
Há projetos nomeados em outra frente: a carteira federal de aproximadamente R$ 160 bilhões para 2027 a 2030, que reúne concessões, autorizações privadas e obras públicas. Entre os investimentos portuários previstos estão:
- Tecon Santos 10, no Porto de Santos (SP): R$ 6,45 bilhões estimados.
- SSB01, no Porto de São Sebastião (SP): R$ 3,84 bilhões estimados.
- ITJ01, no Porto de Itajaí (SC): R$ 2,66 bilhões estimados.
Esses nomes não podem ser apresentados automaticamente como integrantes dos 47 projetos financiados por debêntures. A informação disponível não estabelece essa correspondência.
A carteira prevê 34 leilões portuários, com R$ 20,6 bilhões, e 70 autorizações para empreendimentos privados, com R$ 33,1 bilhões. Inclui ainda aproximadamente R$ 7,6 bilhões em intervenções hidroviárias e R$ 2 bilhões em obras, estudos e projetos para aeroportos regionais.
Como detalhado na análise da carteira de investimentos em portos, aeroportos e hidrovias até 2030, previsão de investimento não equivale a obra contratada. O horizonte de 2027 a 2030 também não constitui uma data individual de entrada em operação desses terminais.
Por que juros e execução podem adiar a expansão
O cenário financeiro ajuda a explicar por que a ampliação das emissões não elimina a incerteza sobre novas obras. A 15ª edição do Barômetro da Infraestrutura, da EY-Parthenon com a Abdib, divulgada em agosto de 2026, registrou piora nas expectativas para investimentos.
Entre os 233 participantes, a avaliação favorável para os seis meses seguintes passou de 54,2% para 37,8%; a desfavorável subiu de 20,4% para 30,9%. Os resultados, reproduzidos no balanço citado, refletem percepções de gestores, investidores e especialistas — não uma previsão de atraso para cada projeto portuário ou aeroportuário.
Na prática, juros mais altos podem elevar o custo de financiar a expansão e exigir revisão da estrutura financeira. Atrasos no licenciamento, dificuldades de construção e aumento dos custos das obras podem demandar recursos adicionais antes de o empreendimento gerar receita.
A dívida, por sua vez, mantém suas obrigações de pagamento conforme as condições contratadas. O efeito sobre o cronograma depende da situação de cada empresa e projeto; não há base para concluir que todos sofrerão atrasos.
Quando o investimento muda a operação do embarcador
Para o planejamento logístico, o marco decisivo não é o anúncio financeiro, mas a disponibilidade do serviço necessário à carga. Um investimento pode modernizar equipamentos ou ampliar uma instalação sem resolver todos os gargalos da rota.
A análise deve ligar o projeto à necessidade concreta: movimentação, armazenagem, acesso terrestre, atendimento ao tipo de carga e integração com os demais trechos do transporte. Esse olhar também orienta a discussão do plano portuário 2050 e de seus gargalos de capacidade e acessos.
Antes de incorporar uma expansão ao orçamento ou à negociação, vale solicitar ao operador:
- Escopo: qual instalação receberá o investimento e que serviço será ampliado.
- Situação financeira: quais recursos estão contratados e quais ainda dependem de captação.
- Execução: estágio das licenças, contratos de obra e instalações.
- Disponibilidade: previsão de testes e início de atendimento comercial.
- Condições de contratação: capacidade oferecida, níveis de serviço e regras tarifárias.
Mais financiamento não significa frete menor
A expansão pode melhorar alternativas logísticas, mas o volume emitido não demonstra redução de frete, tarifas ou tempo de trânsito. Esses resultados dependem da capacidade efetivamente disponível, da demanda, da concorrência e das condições comerciais.
A orientação para contratos e estoques é manter separado o cenário atual daquele que depende de obras futuras. Os R$ 29,2 bilhões mostram a dimensão do financiamento informado; para mudar uma decisão de embarque, ainda é preciso identificar qual capacidade será entregue, em qual rota e sob quais condições.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Renata Bicalho Furtado é a especialista de Logística do Portal do Supply Chain. Acompanha o que se move no setor — aquisições, concessões, obras, novos CDs, greves e resultados — e publica o fato com número, data e fonte. Cada nota termina no efeito prático para quem toca a operação.