Comprar de fornecedor do Simples Nacional exige comparar preço, crédito tributário aproveitável e custos da aquisição. Um crédito menor não torna a proposta automaticamente pior, assim como um valor destacado na nota não garante economia. A decisão depende do tratamento de IBS e CBS da operação, da situação do comprador e das regras aplicáveis à etapa da transição.
O que muda no crédito conforme o recolhimento
Na análise do crédito de IBS e CBS no Simples Nacional, separe dois cenários: recolhimento desses tributos dentro do regime simplificado ou pelo regime regular. Ser optante do Simples, isoladamente, não responde quanto o cliente poderá aproveitar.
No primeiro cenário, a referência para o adquirente sujeito ao regime regular é o valor de IBS e CBS correspondente ao recolhimento pelo Simples, observadas as regras aplicáveis. Não se deve projetar automaticamente o mesmo crédito de uma aquisição submetida ao regime regular.
Se o fornecedor recolher IBS e CBS pelo regime regular, a avaliação deve seguir as regras desse regime. Isso também não autoriza crédito automático: o Fiscal precisa confirmar o direito do adquirente, o tratamento da operação e as condições de apropriação no período.
Este é o recorte específico do Simples dentro da comparação de fornecedores pelo custo líquido: o cadastro tributário orienta a análise, mas não substitui a validação da compra.
Quais informações pedir na cotação
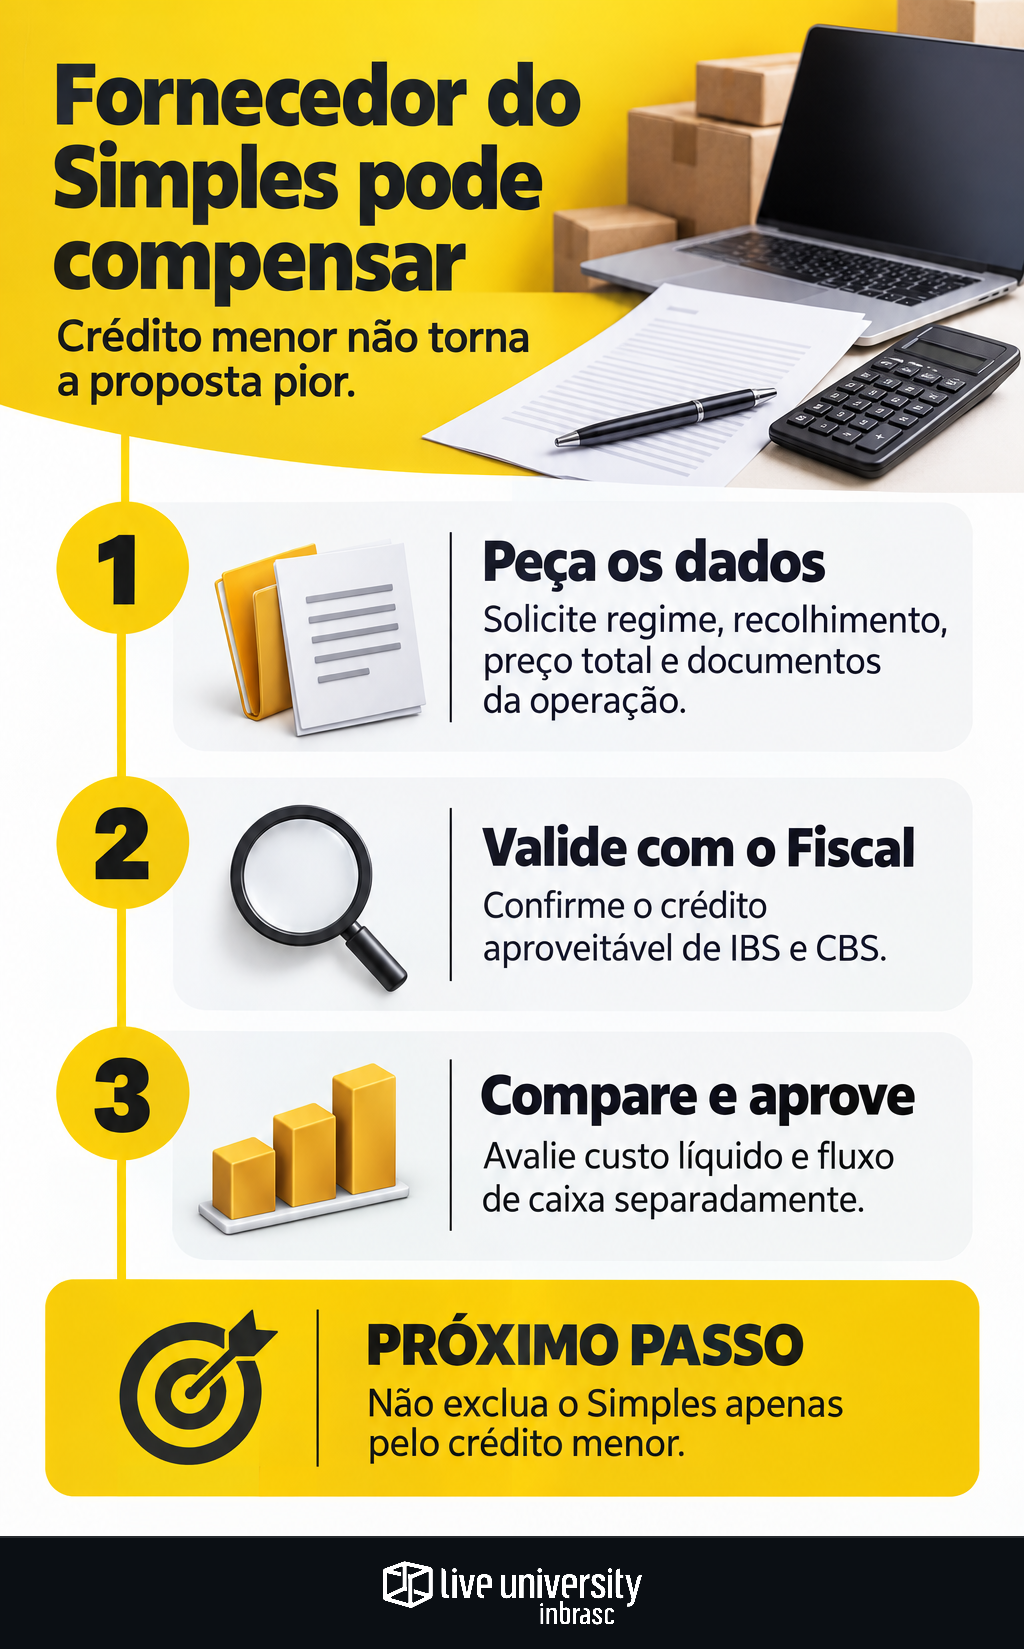
Solicite um conjunto mínimo de dados antes de equalizar as propostas:
- Fornecedor: CNPJ, regime tributário e condição de recolhimento de IBS e CBS, com vigência informada.
- Operação: descrição do item ou serviço, classificação fiscal pertinente, destino e tratamento tributário indicado.
- Preço: total a pagar, frete, seguro, despesas adicionais e condições de pagamento.
- Documentação: memória de cálculo, referência do tratamento informado e documento fiscal exemplificativo, quando disponível.
A declaração comercial do fornecedor não substitui a conclusão do Fiscal. Se houver inconsistência na classificação de mercadorias, resolva a divergência de NCM antes do pedido, em vez de comparar propostas com premissas diferentes.
A pesquisa IMTC — Índice de Maturidade Tecnológica em Compras, da Inbrasc, de 2026, mostra que 16% das empresas respondentes usam plataformas estruturadas para medir o impacto tributário em Compras. Para a cotação, a implicação prática é manter premissas e aprovações rastreáveis, mesmo quando o cálculo estiver em planilha.
Planilha de comparação sem descontar tributos duas vezes
Custo líquido estimado = desembolso total − créditos legalmente aproveitáveis + custos adicionais ainda não incluídos.
O exemplo abaixo é inteiramente hipotético. Os créditos são premissas ilustrativas consideradas validadas apenas para a simulação; não representam alíquotas legais nem uma vantagem típica de qualquer regime.
| Componente | Fornecedor A — Simples | Fornecedor B — outro regime |
|---|---|---|
| Total desembolsado | R$ 10.000 | R$ 10.800 |
| Crédito aproveitável assumido | R$ 200 | R$ 1.200 |
| Custos adicionais fora do total | R$ 300 | R$ 300 |
| Custo líquido estimado | R$ 10.100 | R$ 9.900 |
Nessa simulação, B tem preço maior e custo líquido menor. Mas, se o crédito de B não puder ser aproveitado, seu custo passa a R$ 11.100. A conclusão depende da premissa fiscal, não apenas do preço.
Não desconte novamente tributos já excluídos de uma proposta apresentada como líquida. Também não some frete ou seguro que já estejam no total.
Crédito potencial não é caixa disponível
Mantenha duas visões: custo líquido e cronograma financeiro. Registre quando o crédito pode ser apropriado, quando poderá ser utilizado e se a empresa tem capacidade efetiva de absorvê-lo.
Crédito pendente de confirmação deve aparecer em cenário separado, não como economia garantida. Eventual custo financeiro da espera também precisa de premissa explícita, sem reduzir arbitrariamente o crédito legal.
Checklist para liberar a compra
Antes da aprovação conjunta, Compras e Fiscal devem:
- confirmar a legislação aplicável à data da operação e à etapa da transição;
- registrar crédito admitido, condições, documentos e responsável pela validação;
- aprovar custo líquido e fluxo de caixa separadamente;
- revalidar a análise se houver mudança de regime, opção de recolhimento ou tratamento tributário.
A escolha deve preservar a concorrência: nem o menor preço bruto vence sozinho, nem o fornecedor do Simples deve ser excluído por presunção.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Otávio Seixas Pimentel é o especialista tributário do Portal do Supply Chain. Traduz a reforma tributária e a regulação para a rotina de quem compra: contrato, cadastro de fornecedor e preço. Informa o que mudou e cita a norma; não substitui a consultoria tributária da sua empresa.