Assinar o comprovante de entrega não equivale, por si só, ao recebimento definitivo de materiais em uma compra pública. Para evitar aceitar bens em desacordo com o contrato e encaminhar documentação incompleta ao pagamento, a equipe precisa separar a chegada física, a conferência provisória e a verificação que sustenta o aceite definitivo.
O ponto de partida é transformar edital, termo de referência e contrato em critérios verificáveis. A disciplina do recebimento está no art. 140 da Lei 14.133/2021, mas o procedimento também exige observar a regulamentação aplicável e as condições da contratação.
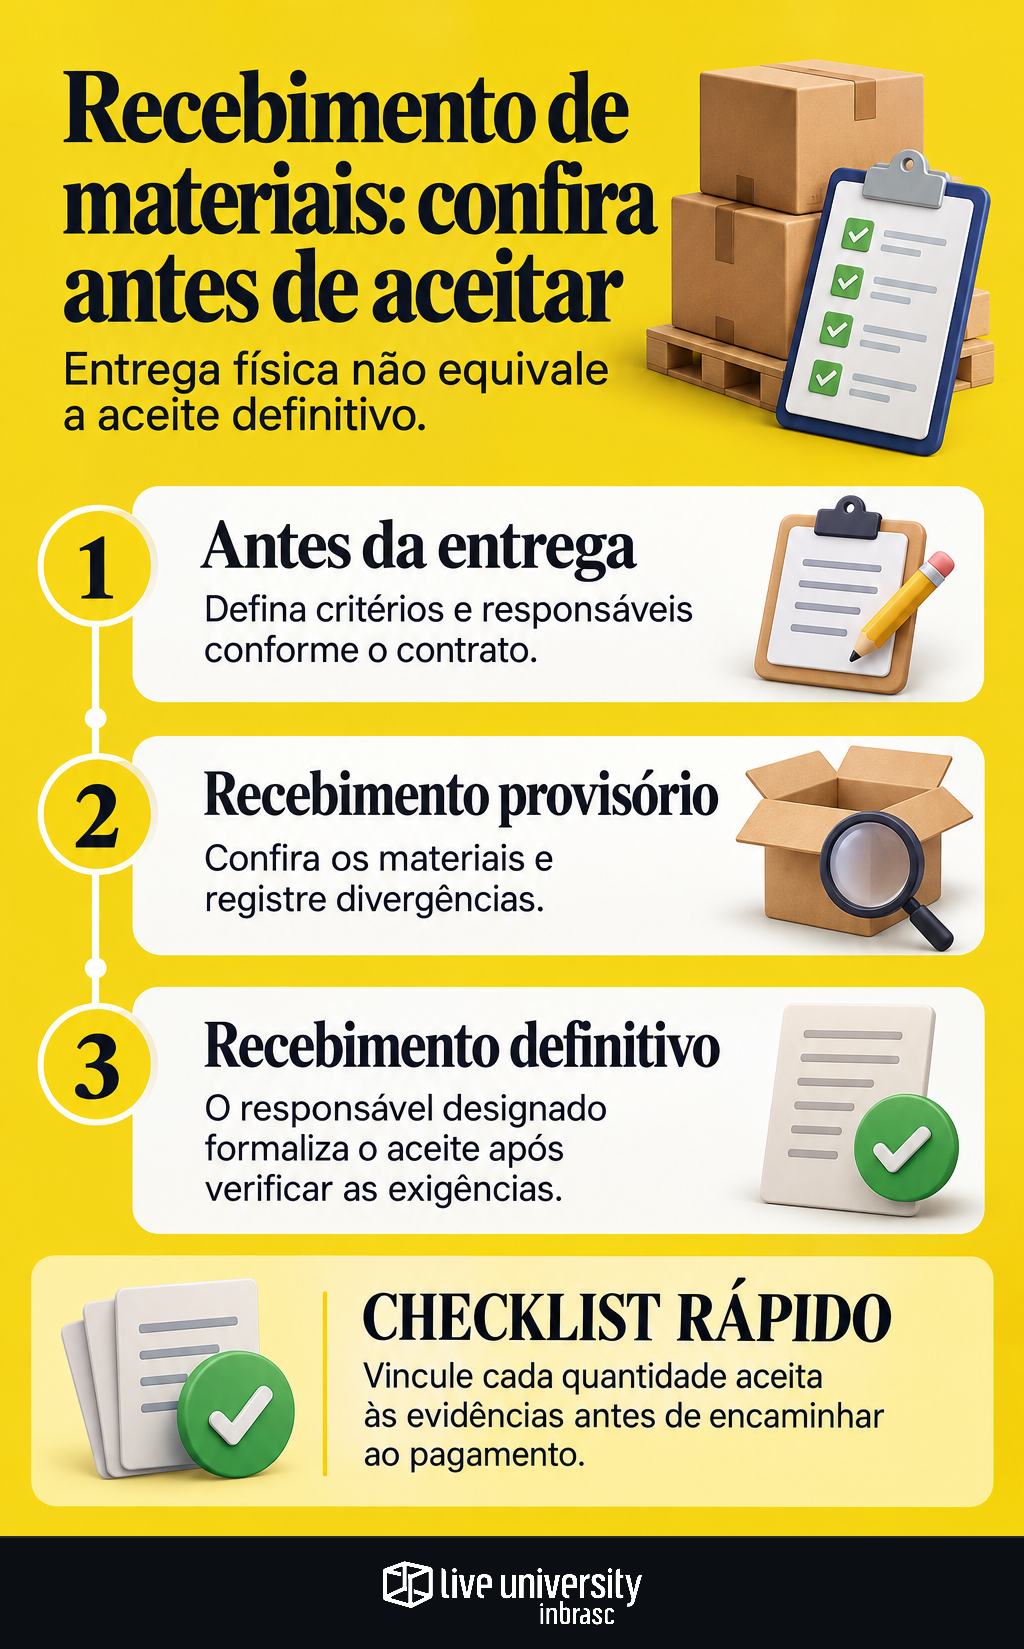
Antes da entrega, prepare o checklist
O checklist deve mostrar o que conferir, qual documento comprova a exigência e quem registra o resultado. Não acrescente condições novas no momento da entrega: use as obrigações previstas na contratação.
| Verificação | Evidência a organizar |
|---|---|
| Quantidade e identificação | Item contratual, unidade de fornecimento e quantidade entregue |
| Especificação | Modelo, características e testes exigidos, quando aplicáveis |
| Integridade e validade | Avarias, condições da embalagem, lote e validade exigida |
| Documentação | Documento fiscal, manuais, certificados e demais documentos previstos |
Caixas, pacotes e unidades podem representar quantidades diferentes. Uma entrega com embalagens corretas ainda pode conter menos unidades do que o contratado. Quando houver controle por lote, a rastreabilidade dos materiais ajuda a vincular a ocorrência aos itens afetados.
Entrega, recebimento provisório e definitivo são etapas distintas
Entrega física é a chegada do material. O comprovante registra esse evento, mas não deve ser tratado automaticamente como confirmação de conformidade integral.
Recebimento provisório, nas compras, é a etapa sumária realizada pelo responsável pelo acompanhamento e fiscalização, com posterior verificação da conformidade do material com as exigências contratuais.
Recebimento definitivo cabe ao servidor ou à comissão designada pela autoridade competente, mediante termo detalhado que comprove o atendimento das exigências contratuais.
Não adote um prazo universal para concluir essas etapas. Confira os prazos e métodos definidos na regulamentação ou no contrato e registre o marco inicial de contagem aplicável.
Quem confere e quem decide?
O almoxarifado pode executar atividades operacionais de entrada e conferência, conforme a organização do órgão. Isso não lhe transfere automaticamente a competência para o recebimento definitivo.
A fiscalização acompanha a execução e registra ocorrências. O gestor recebe os encaminhamentos que dependam de sua atuação, conforme as atribuições estabelecidas. Antes da entrega, identifique os responsáveis, as designações e o fluxo para resolver pendências.
Como registrar e encaminhar uma entrega em desacordo
Se houver avarias, faltas ou especificações divergentes, descreva a ocorrência de forma objetiva. O registro deve permitir identificar:
- contrato, pedido e documento fiscal relacionados;
- item, lote e quantidade afetada;
- exigência contratual não atendida;
- evidências, como fotografias e resultados de testes aplicáveis;
- providência solicitada e responsável pelo acompanhamento.
Exemplo hipotético: o equipamento entregue tem característica técnica diferente da contratada. Registre a diferença e encaminhe a análise; não substitua essa verificação pela avaliação informal de que o produto “parece equivalente”.
O objeto pode ser rejeitado total ou parcialmente quando estiver em desacordo com o contrato. Formalize a extensão da rejeição e encaminhe a exigência de substituição ou complementação pelo fluxo competente, observando as condições contratuais. A simples anotação no comprovante não substitui esse procedimento.
Do aceite à documentação para pagamento
Organize o termo de recebimento, os registros de conferência, as ocorrências e os documentos fiscais para subsidiar a liquidação da despesa. O aceite não elimina a análise das demais condições necessárias ao pagamento.
Nas entregas parciais admitidas pela contratação, discrimine o que foi entregue, aceito, rejeitado e permanece pendente. Não ateste o fornecimento integral quando a verificação alcançou apenas parte dos materiais.
Antes de encaminhar o processo, confira se cada quantidade aceita tem evidência correspondente. O objetivo é manter uma sequência verificável entre obrigação contratada, material recebido, decisão de aceite e documentação da despesa.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Otávio Seixas Pimentel é o especialista tributário do Portal do Supply Chain. Traduz a reforma tributária e a regulação para a rotina de quem compra: contrato, cadastro de fornecedor e preço. Informa o que mudou e cita a norma; não substitui a consultoria tributária da sua empresa.