Antes de emitir um pedido de serviços, Compras deve reunir as informações que permitam ao Fiscal avaliar as retenções tributárias e esclarecer com o fornecedor o preço contratado e o líquido previsto para pagamento. Essa conferência ajuda a tratar divergências antes do faturamento, em vez de transferi-las para o vencimento da nota.
O papel do comprador é organizar os dados da contratação, não escolher alíquotas. O roteiro abaixo propõe um processo de validação; não substitui a análise da legislação aplicável a cada operação.
O que conferir na requisição de serviços
Uma descrição como “serviços especializados” não explica suficientemente o que será contratado. Peça ao requisitante informações que permitam compreender a execução:
- Objeto e entregáveis: atividade efetivamente realizada, escopo, período e critérios de aceite.
- Local de execução: endereço e município onde o serviço ocorrerá, inclusive quando houver mais de uma localidade.
- Partes envolvidas: identificação e municípios dos estabelecimentos contratante e contratado.
- Regime tributário: informação do fornecedor acompanhada da documentação solicitada pelo Fiscal.
- Forma de execução: descrição da disponibilização de trabalhadores e da eventual cessão de mão de obra ou empreitada, quando pertinente.
Não use apenas o CNAE como resposta para o enquadramento. Encaminhe a descrição real da operação e deixe a conclusão tributária registrada pelo responsável fiscal.
Esse levantamento complementa a homologação de fornecedores, sem substituir a avaliação específica do serviço.
Matriz de validação com o Fiscal
A matriz organiza perguntas; não estabelece que determinado tributo será retido.
| Item a avaliar | Informações a encaminhar | Retorno solicitado ao Fiscal |
|---|---|---|
| ISS | Serviço efetivo, local de execução e municípios envolvidos | Se há retenção e qual tratamento adotar |
| INSS | Escopo, forma de execução e eventual cessão de mão de obra ou empreitada | Se há retenção e quais documentos sustentam a conclusão |
| IRRF | Natureza do serviço e dados tributários das partes | Enquadramento e parâmetros aplicáveis |
| Contribuições federais | Serviço contratado, regime informado e documentos do fornecedor | Se há retenções e como demonstrá-las |
Solicite que a resposta identifique as premissas utilizadas, os parâmetros de cálculo, quando aplicáveis, e as situações que exigem nova análise. Uma mudança no escopo deve voltar ao Fiscal antes de ser incorporada ao pedido.
Como registrar preço bruto, retenções e líquido
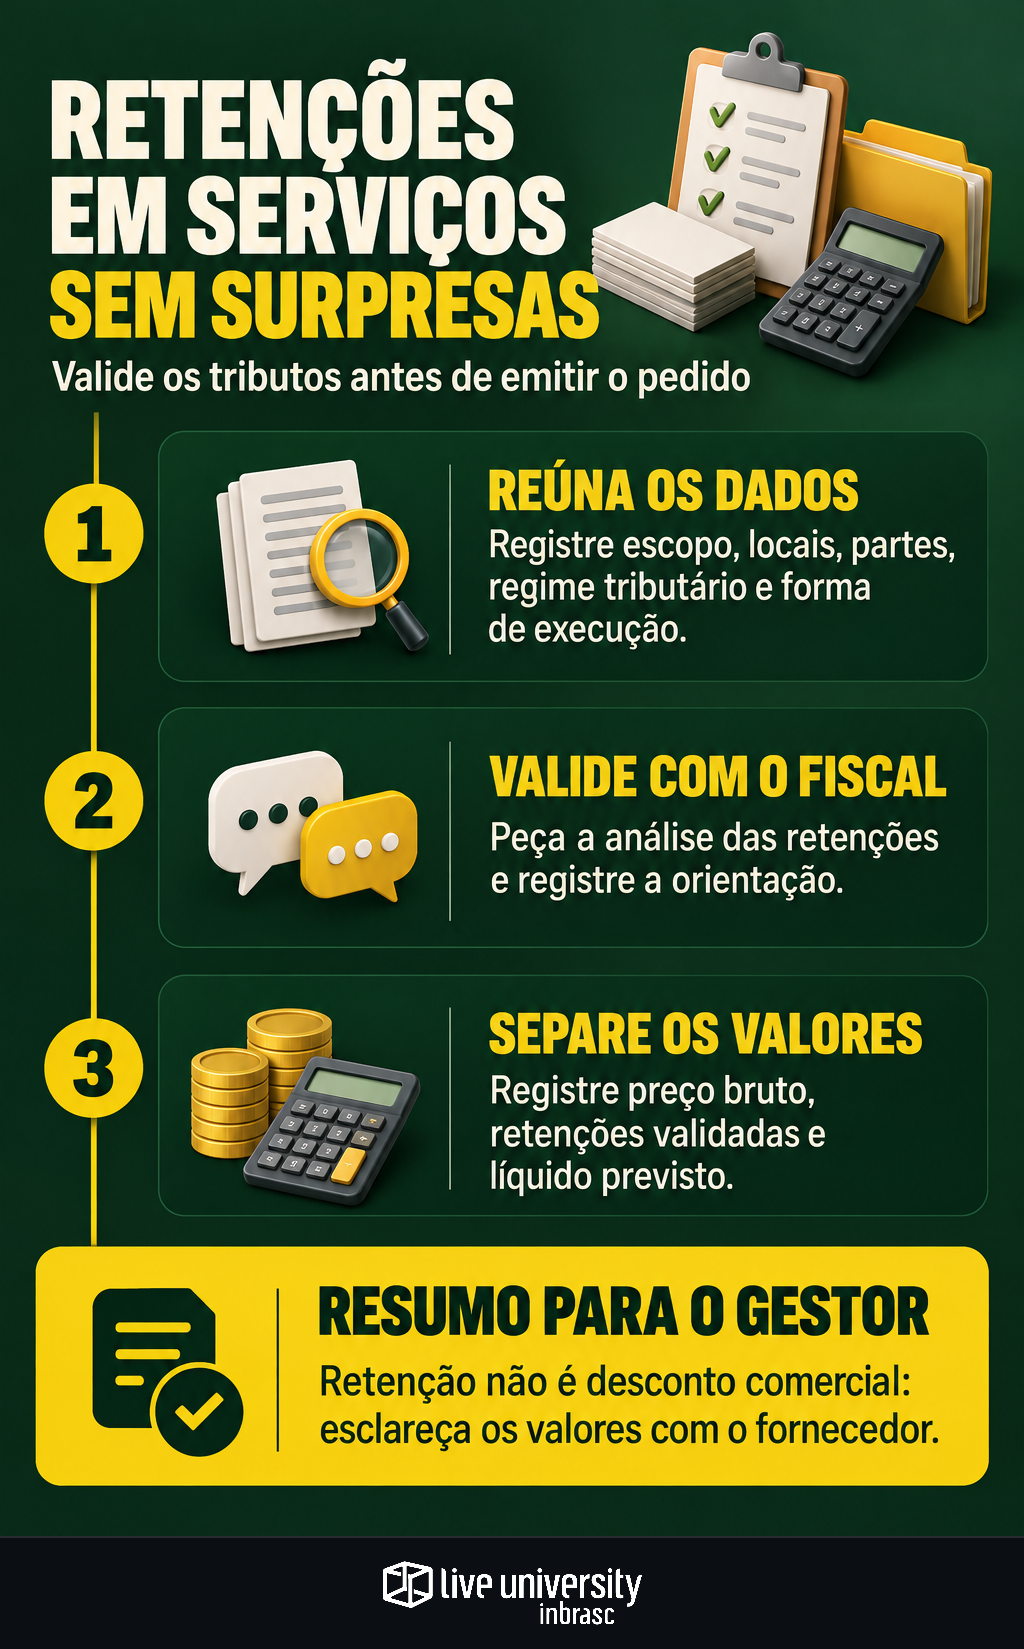
Na proposta e no pedido, separe o preço bruto contratado, eventual desconto comercial e retenções validadas. Identifique também o líquido previsto para pagamento e as premissas dessa previsão.
Retenção tributária não deve ser apresentada como desconto comercial. No registro da negociação, diferencie a redução de preço acordada com o fornecedor dos valores tratados como retenção por orientação fiscal.
O líquido previsto ao fornecedor também não deve ser confundido com custo líquido após créditos tributários. Essa é outra análise, abordada em créditos de IBS e CBS na comparação de fornecedores.
Exemplo hipotético de conciliação
Considere uma contratação sem desconto comercial, adiantamentos ou outros ajustes. Chame de P o preço bruto acordado e de R a soma das retenções que o Fiscal validou para esse caso. O líquido previsto ao fornecedor será P − R.
Se a nota ou a cobrança trouxer valor diferente, identifique a origem: preço divergente, alteração do serviço ou tratamento tributário distinto. Encaminhe a questão ao responsável antes do vencimento. Não altere o pedido apenas para fazê-lo coincidir com a cobrança; obtenha a validação e a correção documental necessárias.
Quem faz o quê antes do pagamento
Como fluxo recomendado, Compras reúne os documentos, formaliza as condições comerciais e centraliza os pedidos de correção ao fornecedor. O Fiscal valida o enquadramento e orienta o tratamento tributário. Contas a Pagar confere os valores e as aprovações antes da liberação.
Mantenha vinculados à contratação a proposta aceita, o escopo, os dados cadastrais, a validação fiscal e as correções acordadas. Se faltar uma definição, registre a pendência e seu responsável antes da emissão do pedido.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Otávio Seixas Pimentel é o especialista tributário do Portal do Supply Chain. Traduz a reforma tributária e a regulação para a rotina de quem compra: contrato, cadastro de fornecedor e preço. Informa o que mudou e cita a norma; não substitui a consultoria tributária da sua empresa.