O desconto negociado não comprova, sozinho, o saving em compras. Para verificar quanto virou economia realizada, Compras e Finanças precisam comparar condições equivalentes e acompanhar o valor até o faturamento e o pagamento. Um preço menor no contrato pode perder efeito quando surgem cobranças adicionais ou pedidos fora do acordo.
No Procurement Performance Index (PPI), da Inbrasc, de 2026, 82% das empresas respondentes apontaram Saving Realizado entre os KPIs mais importantes de Compras. O dado dimensiona a relevância do indicador; comprovar cada ganho, porém, exige rastreabilidade documental.
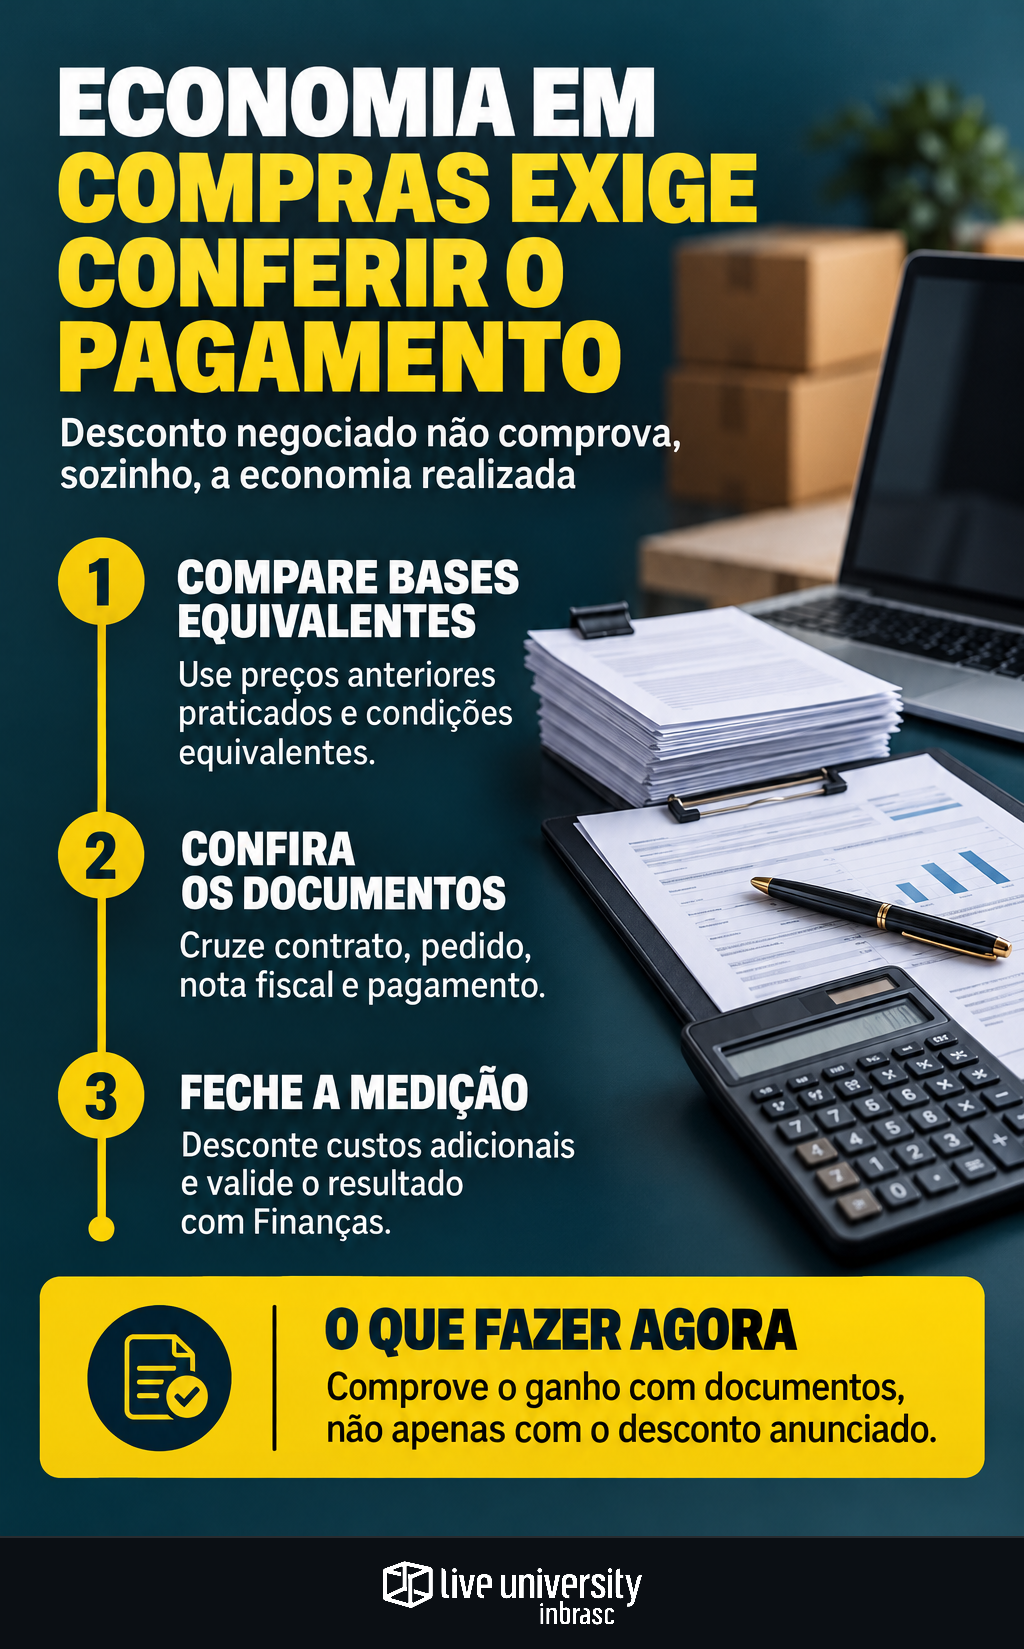
Comece pela base, não pelo desconto anunciado
O roteiro abaixo é orientativo, não a reconstrução de um caso empresarial. Considere, como exemplo hipotético, uma negociação de materiais de limpeza: antes de comparar preços, confirme embalagem, concentração, rendimento e unidade de medida. Uma embalagem mais barata não representa necessariamente menor custo para a mesma necessidade.
Use como referência o preço anterior efetivamente praticado, sustentado por pedidos, notas e condições comerciais. A proposta inicial do fornecedor não substitui essa base.
Registre separadamente mudanças de escopo, volume, mix, câmbio e prazo de pagamento. Se houver ajuste para tornar os períodos comparáveis, documente a regra e obtenha o aceite de Finanças. A mesma disciplina vale na equalização de cotações com apoio de IA: condições diferentes não devem virar uma comparação automática de preços.
Defina a sequência e os responsáveis
Para acompanhar a negociação até a execução, distribua as entregas:
| Etapa | Responsável principal | Evidência esperada |
|---|---|---|
| Validar especificação e necessidade | Área requisitante | Escopo e unidade de comparação |
| Fixar base e condições negociadas | Compras | Histórico, memória de cálculo e contrato |
| Conferir recebimento e utilização | Área requisitante | Aceite e registros de consumo |
| Conciliar cobrança e liquidação | Finanças, com Compras | Notas, pagamentos e ajustes |
Cada divergência deve ter responsável e tratamento registrado. Desconto ainda não aplicado não deve ser tratado como ganho confirmado.
Como calcular a economia realizada
Para uma medição por preço, com o pagamento conferido, adote uma regra explícita:
Economia realizada = soma de [(preço-base comparável − preço efetivo de aquisição) × quantidade comprada validada] − custos adicionais de implementação.
Calcule por item e some os resultados. Use a quantidade efetiva do período, conciliando recebimento, faturamento, devoluções e pagamentos; não aplique o desconto ao volume anual previsto como se toda a compra já tivesse ocorrido.
No exemplo dos materiais de limpeza, um frete adicional pode consumir parte do ganho. Inclua-o na comparação ou deduza-o como custo incremental, nunca das duas formas. Custos de testes ou transição também precisam de tratamento acordado.
Comprar menos é efeito de consumo; impedir um aumento é custo evitado. Apresente essas parcelas separadas da economia obtida contra o preço-base praticado, sem somá-las indiscriminadamente ao mesmo indicador.
Cruze contrato, pedido, nota e pagamento
Confira se o contrato foi refletido no cadastro e no pedido. Depois, confronte a nota fiscal com preço, quantidade, desconto e encargos previstos. Compras fora do acordo devem aparecer separadamente, inclusive quando reduzirem o ganho esperado.
No pagamento, verifique descontos financeiros, créditos, estornos e cobranças posteriores. O valor transferido ao fornecedor, isoladamente, não comprova custo menor: retenções tributárias, por exemplo, não são desconto comercial.
Se o fornecedor aplicar reajuste, confira vigência e fundamento antes de atualizar a base. A validação dos reajustes contratuais ajuda a evitar que aumentos sejam incorporados sem análise.
Feche a medição com Finanças
Antes do aceite, valide:
- fontes dos dados, período de medição e data de corte;
- critérios para notas pendentes, devoluções e créditos;
- responsável pela aprovação da base e do resultado;
- identificação única da iniciativa para evitar dupla contagem;
- separação entre economia na aquisição, redução de gasto, caixa e efeito contábil.
Se o material permanece em estoque, a redução no custo de aquisição não significa necessariamente efeito imediato no resultado contábil. Finanças deve validar o momento e a classificação aplicáveis. A entrega final é uma memória de cálculo reproduzível, com documentos e pendências — não apenas o percentual anunciado na negociação.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Beatriz Caldeira Rangel é a especialista de Compras do Portal do Supply Chain. Reconstrói casos reais de procurement — o que a empresa mudou, em que ordem e com que resultado — e acompanha os indicadores que separam saving de planilha de economia de caixa. Pede sempre a base de comparação antes de publicar um número.