O split payment deve entrar na negociação de prazos pelo efeito sobre o dinheiro disponível ao fornecedor, não como desconto automático para o comprador. Se parte do pagamento for segregada para IBS e CBS na liquidação, conforme a modalidade aplicável, o fornecedor poderá precisar financiar insumos antes de recompor o caixa. A decisão exige comparar fluxos, não apenas vencimentos.
Separe regra aplicável de hipótese financeira
No mecanismo de split payment, a parcela tributária é segregada do valor destinado ao fornecedor. Isso, por si só, não reduz o desembolso total contratado pelo comprador: muda a destinação de parte do pagamento.
A implementação gradual exige separar três camadas: regra vigente para a operação, mecanismo efetivamente disponível e hipótese usada na simulação. Antes de alterar contratos, Fiscal deve confirmar enquadramento, modalidade, marco de aplicação e tratamento das parcelas. Uma projeção financeira não comprova obrigação legal.
Mapeie pedido, produção, entrega, faturamento e liquidação. Identifique quem paga, quem recebe cada parcela e quem executa a segregação. Não presuma que emissão da nota, entrega e separação do tributo aconteçam juntas.
Peça dados que expliquem a falta de caixa
Solicite ao fornecedor:
- Cronograma de produção, compra de insumos e entrega.
- Desembolsos por período e saldo disponível para o contrato.
- Condições de pagamento, parcelas e recebimento líquido previsto.
- Premissas tributárias validadas e custo das linhas de financiamento.
No IMTC — Índice de Maturidade Tecnológica em Compras, da Inbrasc, de 2026, apenas 21% das empresas respondentes monitoram riscos de fornecedores de forma madura. Para esta negociação, a implicação prática é exigir evidência do descasamento financeiro, em vez de tratar todo pedido de prazo menor como necessidade comprovada.
Simule quando o saldo fica insuficiente
O exemplo abaixo é hipotético e algébrico. Não representa alíquota, calendário legal ou cálculo efetivo de IBS e CBS.
Considere saldo inicial S, custo do primeiro lote C, pagamento bruto V, parcela tributária T e desembolso do próximo lote F. Para isolar o efeito temporal, suponha que, na referência, T seja recolhido depois da compra seguinte; no cenário simulado, seja segregado no recebimento. Os demais movimentos são iguais.
| Momento | Saldo na referência | Saldo com segregação |
|---|---|---|
| Produção inicial | S − C | S − C |
| Recebimento | S − C + V | S − C + V − T |
| Compra do próximo lote | S − C + V − F | S − C + V − T − F |
| Recolhimento na referência | S − C + V − F − T | S − C + V − T − F |
Se o saldo da terceira linha ficar negativo apenas no cenário com segregação, aparece uma necessidade temporária de financiamento. Ao final, os saldos se igualam nas premissas adotadas: o problema é o momento da disponibilidade, não uma nova despesa tributária.
Na análise real, inclua créditos, ajustes, outros recebimentos e obrigações. Compare o maior déficit de cada cenário: T não equivale automaticamente ao capital de giro adicional necessário.
Compare alternativas pelo custo e pelo risco
Prazo menor: antecipa liquidez ao fornecedor, mas consome caixa do comprador. Compare o benefício com o custo de oportunidade da Tesouraria.
Parcelamento por marcos: vincula pagamentos a entregas verificáveis. Defina aceite e documentação; não suponha que dividir parcelas elimine a segregação.
Antecipação negociada: pode financiar insumos críticos. Exija destinação, garantias proporcionais e tratamento contratual para atraso ou inadimplemento.
Se o risco persistir, avalie uma segunda fonte com validação prévia, sem presumir substituição imediata.
Feche a negociação com validação conjunta
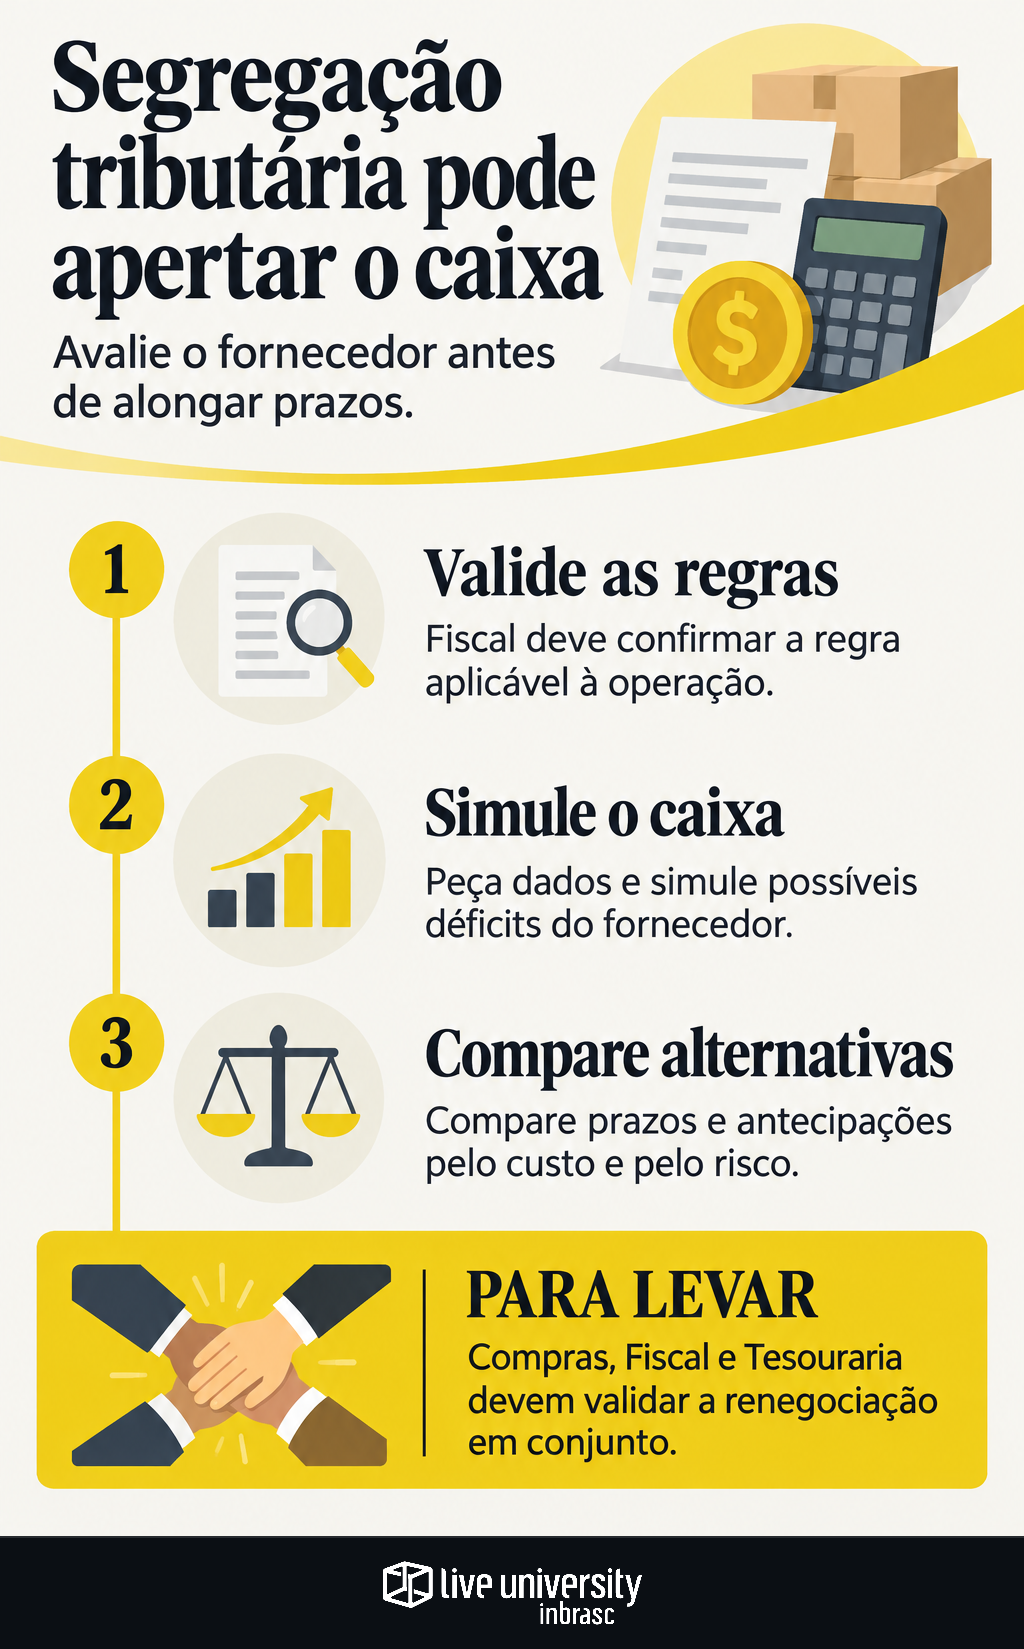
Compras deve comprovar a necessidade operacional; Fiscal, validar a aplicação tributária; Tesouraria, conferir saldos e custos financeiros. O controle precisa impedir dupla dedução do tributo e descontos automáticos sem base contratual ou fiscal.
Mantenha separadas a análise de liquidez e a comparação de fornecedores pelo custo líquido. Renegocie somente quando o fluxo demonstrar o déficit, seu período e a alternativa de menor custo compatível com a continuidade do abastecimento.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Otávio Seixas Pimentel é o especialista tributário do Portal do Supply Chain. Traduz a reforma tributária e a regulação para a rotina de quem compra: contrato, cadastro de fornecedor e preço. Informa o que mudou e cita a norma; não substitui a consultoria tributária da sua empresa.