A devolução de mercadoria ao fornecedor deve ser encerrada somente após conferir a saída do estoque, a documentação fiscal e o acerto financeiro. A coleta resolve a movimentação física, mas não comprova que a cobrança foi ajustada ou que o valor combinado voltou ao caixa. Para controlar essas pendências, Compras precisa coordenar Fiscal, Logística e Financeiro desde a abertura da ocorrência.
Defina o evento antes de movimentar o material
O primeiro passo é descrever o que aconteceu, sem escolher o documento fiscal apenas pelo nome usado na negociação. Devolução, recusa, troca e conserto podem exigir tratamentos diferentes; a definição deve passar pelo Fiscal antes da movimentação.
| Situação | O que esclarecer | Ponto de controle |
|---|---|---|
| Devolução total ou parcial | Quais itens serão devolvidos | Separar o que sai do que permanece |
| Recusa no recebimento | Se houve aceite e entrada | Registrar a ocorrência no recebimento |
| Troca | O que sai e o que será reposto | Vincular as duas movimentações |
| Remessa para conserto | Qual bem deverá retornar | Manter identificação e prazo acordado |
Não existe um CFOP universal para toda devolução. Compras deve reunir as características da operação para que o Fiscal valide o código, a tributação, o documento aplicável e eventuais ajustes de créditos conforme o regime vigente.
Formalize o acordo com o fornecedor
Registre por escrito motivo, itens, quantidades, valores e condição dos materiais. Acrescente quem paga o frete, prazo de coleta, destino da carga e solução acordada: restituição, compensação ou substituição.
Se houver compensação, identifique a cobrança ou compra em que ela será aplicada. Uma promessa genérica de “desconto no próximo pedido” dificulta conferir o cumprimento do acordo. Defina também o responsável por acompanhar cada pendência.
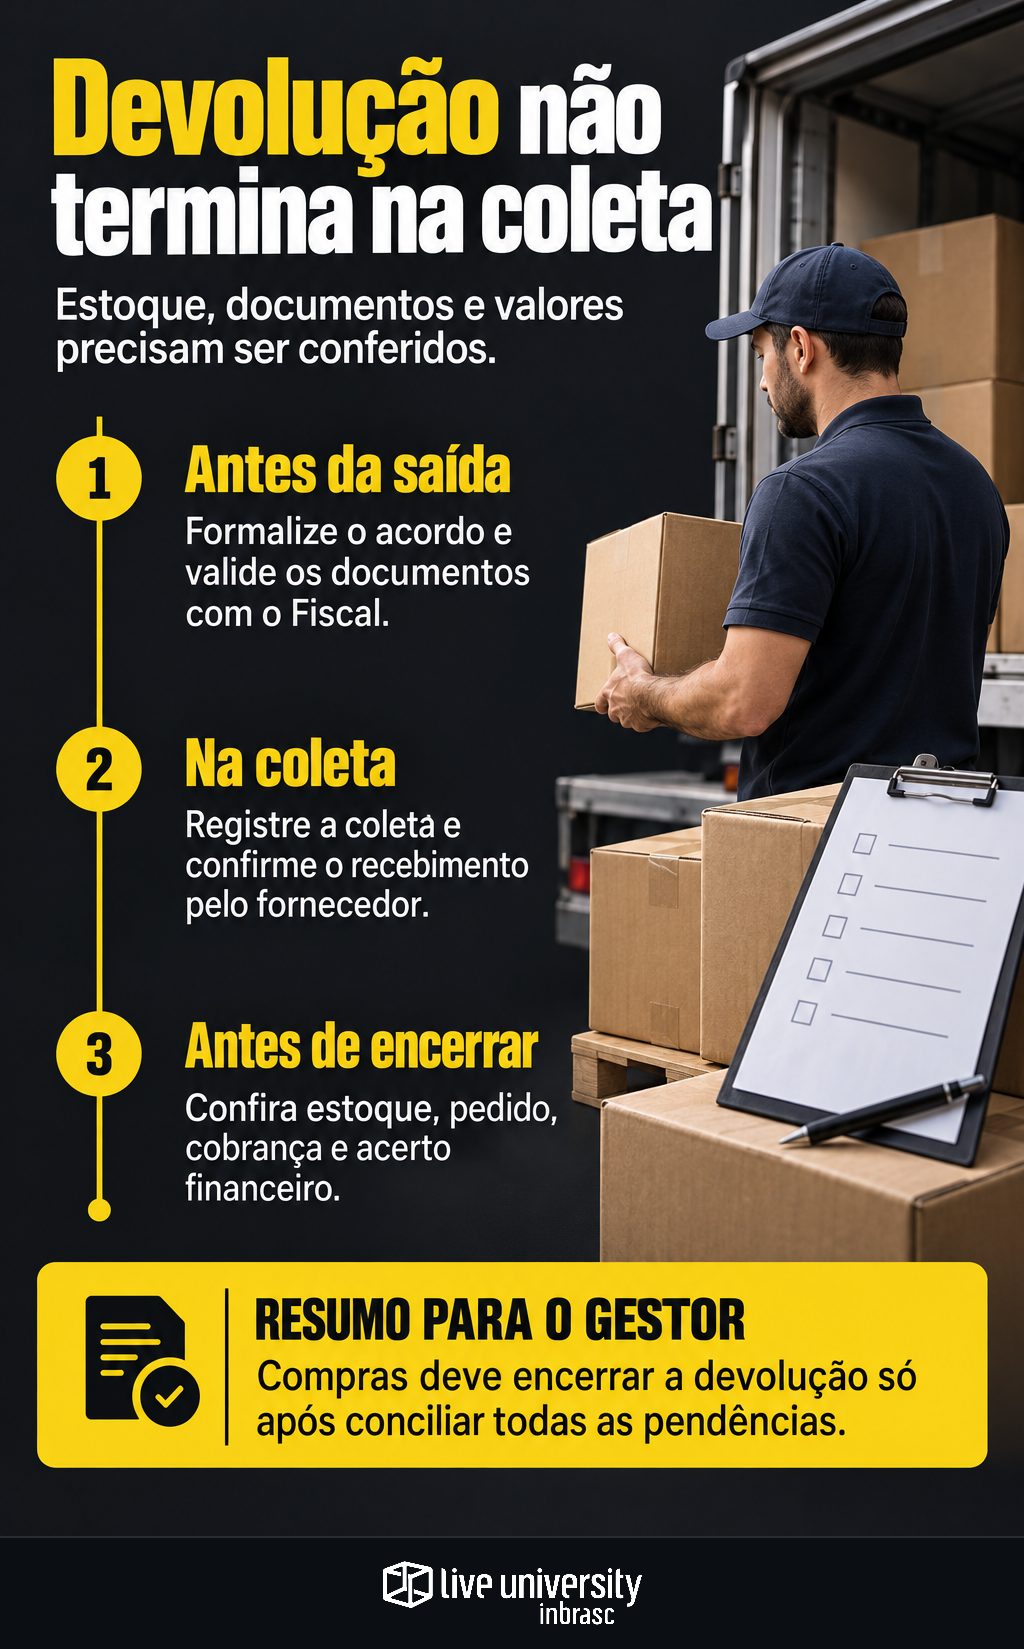
Monte o checklist documental
Antes de liberar a carga, reúna no mesmo registro:
- Pedido de compra e nota fiscal original, com identificação dos itens envolvidos.
- Evidências da ocorrência, como fotos, inspeção e comunicação com o fornecedor.
- Aceite comercial da devolução e condições negociadas.
- Documento fiscal aplicável, validado pelo Fiscal.
- Registros de coleta, entrega e posterior acerto financeiro.
Se descrição, cadastro ou classificação do produto estiverem divergentes, encaminhe a dúvida antes da emissão, seguindo a lógica de validar a NCM e registrar a decisão fiscal. A autorização comercial do fornecedor não substitui essa análise.
O IMTC — Índice de Maturidade Tecnológica em Compras, da Inbrasc, de 2026, mostra que, entre as empresas respondentes com E-Procurement, 47% ainda fazem a integração com fornecedores de forma manual. O resultado reforça a utilidade de manter documentos e confirmações vinculados à mesma ocorrência, mesmo quando a troca acontece por e-mail.
Controle a coleta e confirme o recebimento
Oriente a Logística a segregar os materiais e conferir identificação, lotes, quantidades e condição da carga. Registre quem coletou, quando ocorreu a retirada e quais volumes seguiram. Depois, obtenha o comprovante de recebimento pelo fornecedor e trate eventuais divergências.
Por exemplo: se apenas parte de um lote apresentar defeito, identifique os itens devolvidos sem cancelar automaticamente o saldo aceito. Caso a solução seja troca, acompanhe a reposição separadamente para não registrar uma nova compra como se fosse outra necessidade.
Concilie antes de encerrar a pendência
Compras deve conferir com as demais áreas se o estoque foi ajustado, o saldo do pedido está correto e a cobrança reflete o acordo. O Financeiro precisa confirmar a restituição recebida ou a compensação efetivamente aplicada — não apenas a promessa do fornecedor.
A disciplina é semelhante à de conferir o pagamento antes de reconhecer a economia negociada: o resultado depende da conciliação, não só do aceite comercial.
Se a compra já foi paga, acompanhe a recuperação do valor; se estiver em aberto, alinhe o tratamento da cobrança. Encerre o processo com evidências de cada etapa e verifique se não houve pagamento, restituição ou reposição em duplicidade.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Otávio Seixas Pimentel é o especialista tributário do Portal do Supply Chain. Traduz a reforma tributária e a regulação para a rotina de quem compra: contrato, cadastro de fornecedor e preço. Informa o que mudou e cita a norma; não substitui a consultoria tributária da sua empresa.