Uma cláusula de revisão de preços por mudança tributária deve permitir conferir o impacto líquido antes de alterar o valor do fornecimento. Para Compras, a proteção está em registrar a base de comparação, exigir comprovação e impedir que a mesma parcela apareça também no reajuste periódico. A reforma tributária deve ser tratada como aplicação desse método, sem presumir repasse automático.
Separe reajuste, revisão e negociação
Antes de discutir percentuais, identifique o mecanismo invocado pelo fornecedor e o que o contrato efetivamente prevê.
| Mecanismo | O que conferir |
|---|---|
| Reajuste periódico | Índice, periodicidade, base e fórmula contratados |
| Revisão tributária | Evento, impacto demonstrado e procedimento previsto |
| Renegociação comercial | Proposta de novas condições que depende de acordo |
Não trate o nome dado ao pedido como prova de seu fundamento. O jurídico deve avaliar a distribuição de riscos e as condições aplicáveis. A análise complementa a conferência do reajuste em contratos de fornecimento, sem substituí-la.
Documente o preço antes da mudança
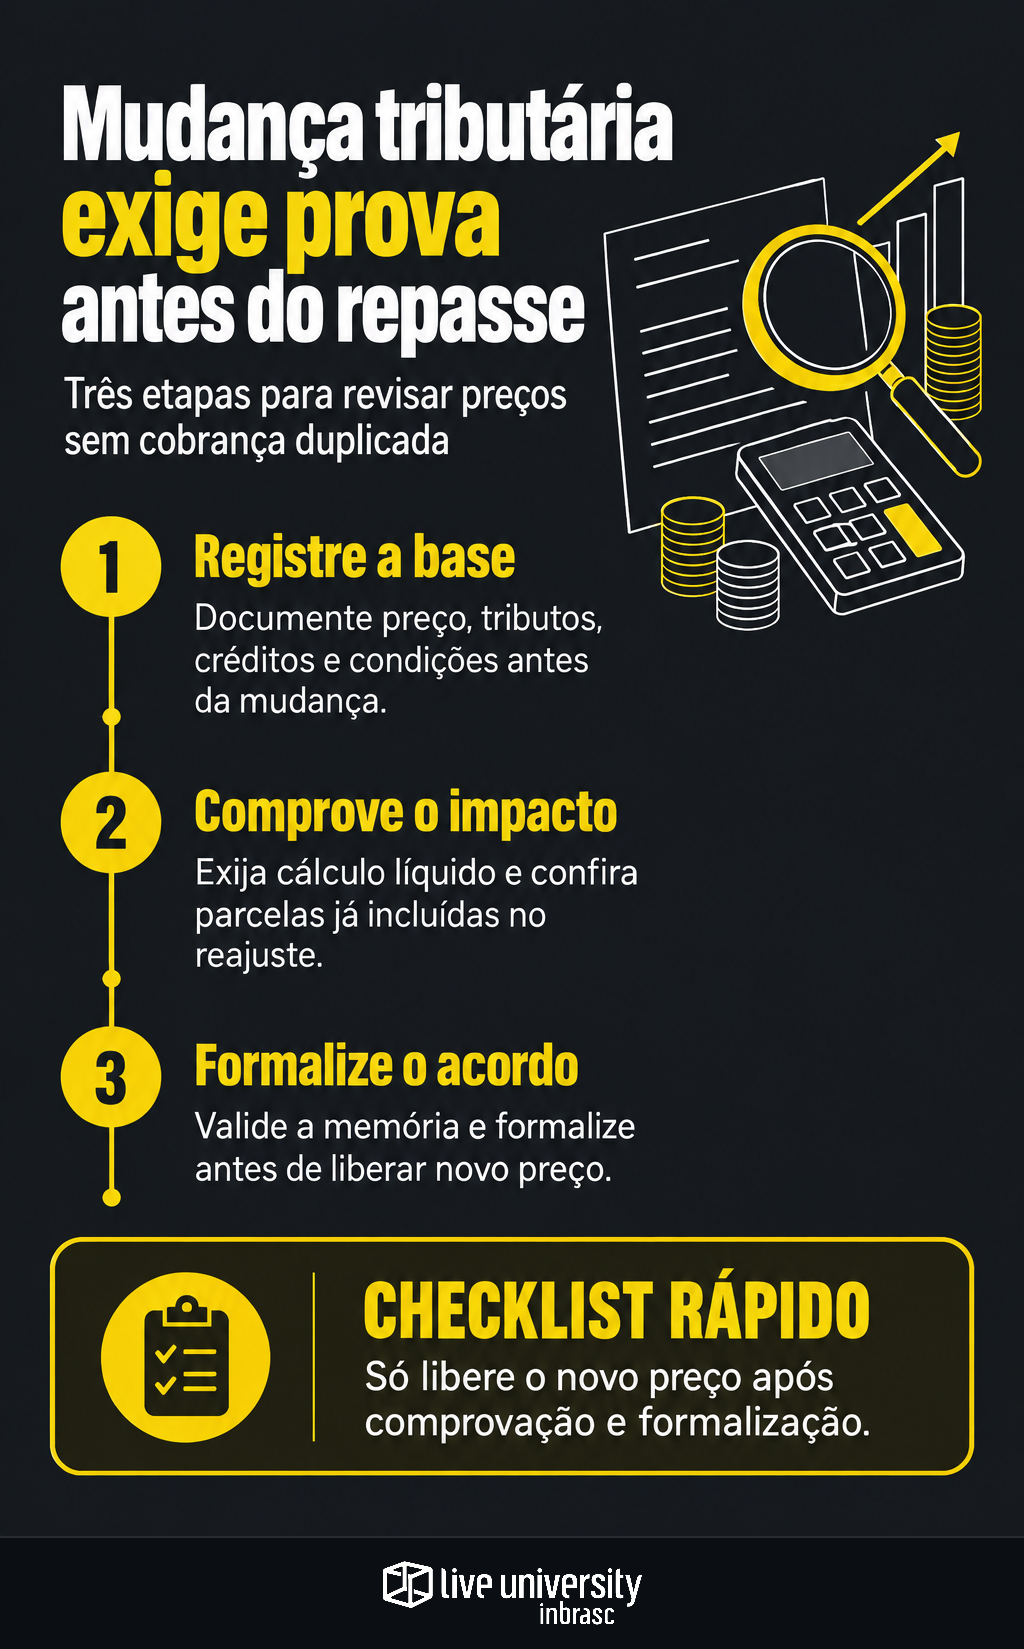
Monte um anexo com preço unitário, data-base, produto ou serviço, tributos considerados, benefícios fiscais, créditos aplicáveis e premissas validadas pelo fiscal. Registre também unidade, volume, frete e condição de pagamento para comparar situações equivalentes.
Guarde proposta, planilha e documentos fiscais que sustentem essas premissas. Quando houver informação sensível, negocie acesso restrito ou validação independente, em vez de aceitar um percentual sem demonstração.
Na aplicação à reforma tributária, distinga o efeito na formação do preço do fornecedor do possível efeito nos créditos do comprador. A comparação de fornecedores pelo custo líquido de IBS e CBS exige essa separação: um crédito não deve ser descontado duas vezes.
O IMTC — Índice de Maturidade Tecnológica em Compras, da Inbrasc, de 2026, mostra que 16% das empresas respondentes usam plataformas estruturadas para medir o impacto tributário em Compras. Para a negociação contratual, isso reforça a utilidade de manter documentos e versões da memória de cálculo organizados.
Defina gatilhos e prova do impacto líquido
Negocie quais eventos permitem solicitar revisão: alteração de incidência, alíquota, benefício ou regra de crédito, por exemplo. A solicitação deve identificar a mudança, sua aplicação ao fornecimento e o efeito líquido, considerando compensações pertinentes validadas pelo fiscal.
Estabeleça prazo de comunicação, documentos exigidos, prazo de análise e tratamento simétrico para aumentos e reduções. Diferencie a data do evento tributário da data negociada para o novo preço; não deixe eventual retroatividade implícita.
Exemplo de memória de cálculo
Valores inteiramente hipotéticos, por unidade, sem representar alíquotas ou regras fiscais reais:
| Componente | Base original | Após a mudança |
|---|---|---|
| Demais componentes, mantidos constantes | R$ 80 | R$ 80 |
| Parcela tributária líquida validada | R$ 20 | R$ 23 |
| Preço comparável | R$ 100 | R$ 103 |
O impacto isolado seria de R$ 3. Insumos, margem e inflação ficaram constantes apenas para tornar a comparação visível.
Se uma conciliação documentada demonstrar que R$ 2 desse mesmo impacto já foram incorporados ao preço pelo reajuste, restaria discutir R$ 1 — não outros R$ 3. Essa dedução depende de comprovar a sobreposição, e não apenas de existir um índice de reajuste.
Formalize antes de liberar o novo preço
Use este checklist na negociação do aditivo:
- Validação: fiscal confere premissas; jurídico revisa a cláusula; Compras negocia; Finanças aprova conforme a governança interna.
- Aplicação: defina vigência, itens abrangidos e tratamento dos pedidos em aberto e entregas parciais.
- Divergências: estabeleça responsáveis, escalonamento e tratamento dos valores controvertidos.
- Registro: anexe a memória aprovada e atualize contrato, pedidos e sistemas.
Como ponto de partida para revisão jurídica, a cláusula pode prever: “As partes analisarão alterações tributárias mediante demonstração do impacto líquido no fornecimento, considerando aumentos, reduções e parcelas já contempladas no reajuste, com formalização das condições acordadas em aditivo”.
Depois, confira a execução: a conciliação entre contrato, pedido, nota e pagamento ajuda a verificar se o preço aprovado foi aplicado sem duplicidade.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Otávio Seixas Pimentel é o especialista tributário do Portal do Supply Chain. Traduz a reforma tributária e a regulação para a rotina de quem compra: contrato, cadastro de fornecedor e preço. Informa o que mudou e cita a norma; não substitui a consultoria tributária da sua empresa.