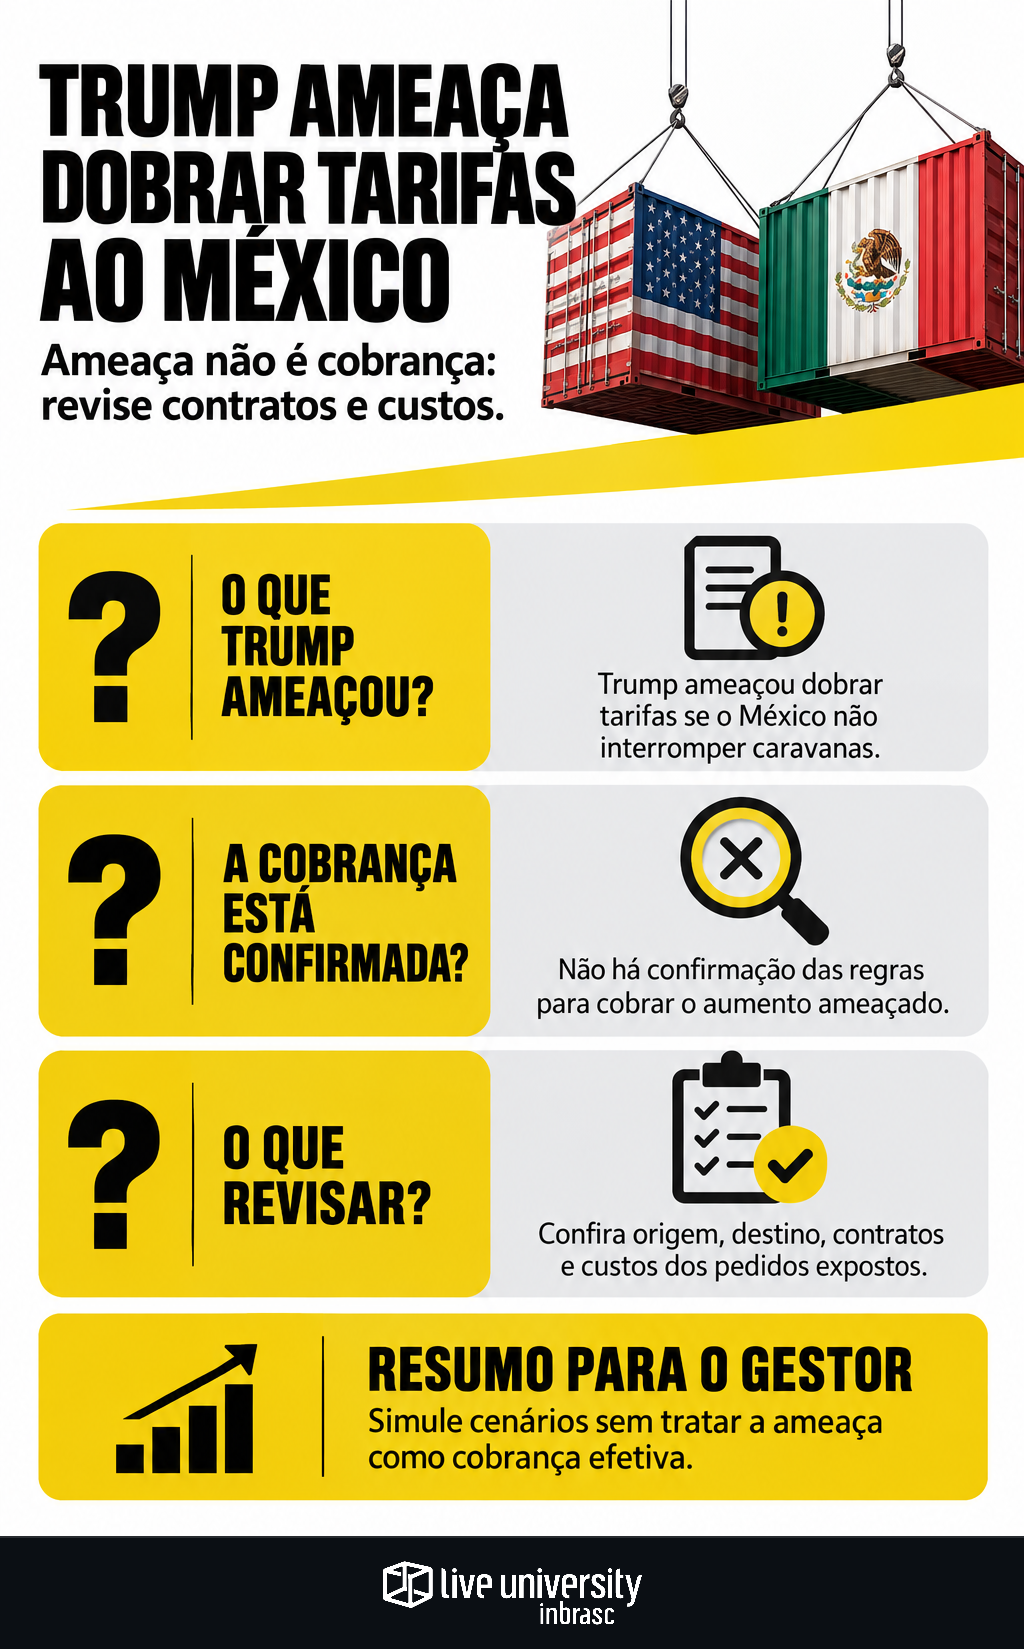
Donald Trump ameaçou, em 12 de novembro, dobrar imediatamente as tarifas sobre o México caso o país não interrompa caravanas de migrantes em direção aos Estados Unidos. Para empresas brasileiras com fornecedores ou operações nesse corredor, o anúncio exige revisar a exposição financeira, mas não autoriza tratar a duplicação como cobrança implementada: faltam detalhes sobre aplicação, produtos e alíquotas resultantes.
A notícia que registra a ameaça informa que Trump não explicou como executaria o aumento. Também menciona uma tarifa de 10% sobre o México, associada a uma investigação sobre trabalho forçado iniciada em março. Essa referência, isoladamente, não permite concluir que toda mercadoria mexicana esteja sujeita à mesma carga nem calcular uma nova alíquota universal.
O ponto de atenção é separar três camadas: o que foi dito pelo presidente, o tratamento aduaneiro efetivamente aplicável à mercadoria e quem absorveria um eventual custo adicional no contrato.
O que foi ameaçado e o que ainda precisa ser confirmado
A ameaça foi vinculada ao deslocamento de migrantes, não a uma lista divulgada de produtos. A expressão de aplicação imediata integra a declaração de Trump; não substitui a confirmação das regras de cobrança.
No recorte da notícia de 12 de novembro, o quadro é este:
| Tema | Informação disponível | Consequência prática |
|---|---|---|
| Duplicação das tarifas | Ameaça condicionada à atuação mexicana sobre as caravanas | Trabalhar com cenário de risco, não com cobrança confirmada |
| Tarifa de 10% | Mencionada na notícia em conexão com investigação sobre trabalho forçado | Validar incidência sobre cada mercadoria |
| Produtos e exceções | Não detalhados para o aumento ameaçado | Não generalizar o impacto para toda a carteira |
| Forma de implementação | Não explicada por Trump no relato | Aguardar confirmação das condições operacionais |
Não há base suficiente para afirmar que a ameaça transforma automaticamente os 10% mencionados em uma tarifa geral de 20%. Antes de calcular, é necessário saber qual cobrança seria duplicada, sobre quais operações e com quais exceções.
A disciplina de conferir produto e origem também aparece na discussão sobre tarifas americanas nas operações com o Canadá. Isso não significa que as regras canadenses se apliquem ao México: a comparação útil é o método de verificação por embarque.
O contraponto mexicano e a negociação comercial
A presidente mexicana, Claudia Sheinbaum, afirmou em entrevista coletiva que nenhuma caravana havia alcançado a fronteira durante a atual administração Trump. Ela reconheceu a formação recente de duas caravanas e atribuiu à atuação mexicana a redução dos grupos, conforme o relato vinculado acima.
As declarações mostram uma divergência sobre a situação migratória que sustenta a ameaça. Não permitem, porém, antecipar se haverá recuo, negociação ou implementação tarifária.
O episódio ocorre enquanto Estados Unidos e México negociam termos comerciais no âmbito da revisão do acordo entre Estados Unidos, México e Canadá, o USMCA. A notícia também menciona possíveis limitações legislativas ao poder tarifário presidencial. Negociação comercial e disputa política são contexto; nenhuma delas deve ser tratada como garantia de suspensão ou execução da ameaça.
Onde uma empresa brasileira pode estar exposta
O endereço brasileiro da empresa, sozinho, não define a incidência de uma tarifa americana. O diagnóstico deve começar pelo fluxo físico da mercadoria, sua origem aduaneira, a entrada nos Estados Unidos e a responsabilidade pela importação.
Uma companhia com unidade no México que abastece clientes americanos precisa examinar essa operação. Já uma empresa que compra um insumo mexicano para entrega no Brasil não deve lançar automaticamente no orçamento uma tarifa de importação dos EUA.
Também pode existir exposição indireta: um fornecedor que atende o mercado americano pode tentar renegociar preços ou volumes. Isso é uma possibilidade comercial a investigar, não prova de que o comprador brasileiro passou a dever o tributo.
Para mapear o risco, reúna por item:
- produto, classificação aduaneira e origem documentada;
- destino, importador responsável e etapa da operação;
- pedido em aberto, previsão de entrada e valor contratado;
- cláusulas sobre tributos, reajustes e comprovação de despesas;
- alternativa de fornecimento e prazo de qualificação.
Contrato define a discussão sobre repasse
A revisão contratual deve distinguir obrigação aduaneira de distribuição comercial do custo. Identificar quem recolhe o tributo é uma pergunta; determinar se essa parte pode repassá-lo ao cliente é outra.
Se o fornecedor pedir aumento preventivo, solicite a identificação da cobrança, a mercadoria alcançada e a memória de cálculo. Uma ameaça genérica não demonstra, por si, aumento efetivo do custo daquele pedido.
Compras, fiscal, jurídico e logística devem conferir juntos as condições de entrega, os mecanismos de revisão de preço e os documentos exigidos para sustentar o repasse. Uma eventual alteração negociada pode prever reavaliação caso a medida não entre em vigor ou deixe de alcançar a operação.
O frete merece análise separada. Na discussão sobre riscos logísticos entre México e EUA, capacidade de transporte, prazo e contratação são variáveis operacionais. Uma mudança tributária não comprova automaticamente aumento do transporte, e a ameaça não comprova interrupção da fronteira.
Simule o custo sem transformar hipótese em orçamento
A análise gerencial pode comparar o custo vigente validado com um cenário de aumento condicionado à confirmação das regras. Nesse segundo cenário, cada premissa deve ficar explícita, especialmente quando ainda não se sabe qual tarifa seria alterada.
O cálculo precisa considerar preço, tributos aplicáveis, transporte, armazenagem e capital imobilizado. Sem esses componentes, uma alternativa aparentemente mais barata pode apenas deslocar a despesa para outra etapa.
O IMTC — Índice de Maturidade Tecnológica em Compras, da Inbrasc, de 2026, mostra que apenas 21% das empresas respondentes monitoram riscos de fornecedores de forma madura, enquanto 52% fazem esse acompanhamento de forma manual ou parcial. O levantamento ajuda a contextualizar a necessidade de organizar a exposição por fornecedor e operação; não mede o impacto da ameaça tarifária ao México.
Antecipar cargas ou mudar de fornecedor exige outra conta
Antecipar uma importação só faz sentido se houver uma vantagem demonstrável diante das regras e dos prazos aplicáveis. Sem confirmação da vigência e do evento que determinaria a cobrança, embarcar antes não garante evitar uma tarifa.
Além disso, a conta da antecipação de importações precisa incluir financiamento, estoque adicional e risco de sobra. O mesmo vale para trocar de fornecedor: preço e tarifa devem ser comparados com homologação, qualidade, capacidade e prazo de reposição.
A providência imediata é organizar os pedidos expostos e definir quem acompanha a confirmação das regras. Reajustar contratos, antecipar cargas ou substituir fornecedores deve vir depois da evidência aplicável à operação — não apenas depois da declaração política.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Gustavo Aragão Nepomuceno é o especialista de geopolítica e comércio exterior do Portal do Supply Chain. Cobre tarifas, rotas, sanções e realocação de fornecedores pelo que custam em prazo e em caixa para a cadeia brasileira. Separa o que já é fato do que é projeção, e diz de quem é a projeção.